

Sloopafwaardering bij nieuwbouw lastiger voor woningcorporaties
Het arrest van de Hoge Raad: de feiten
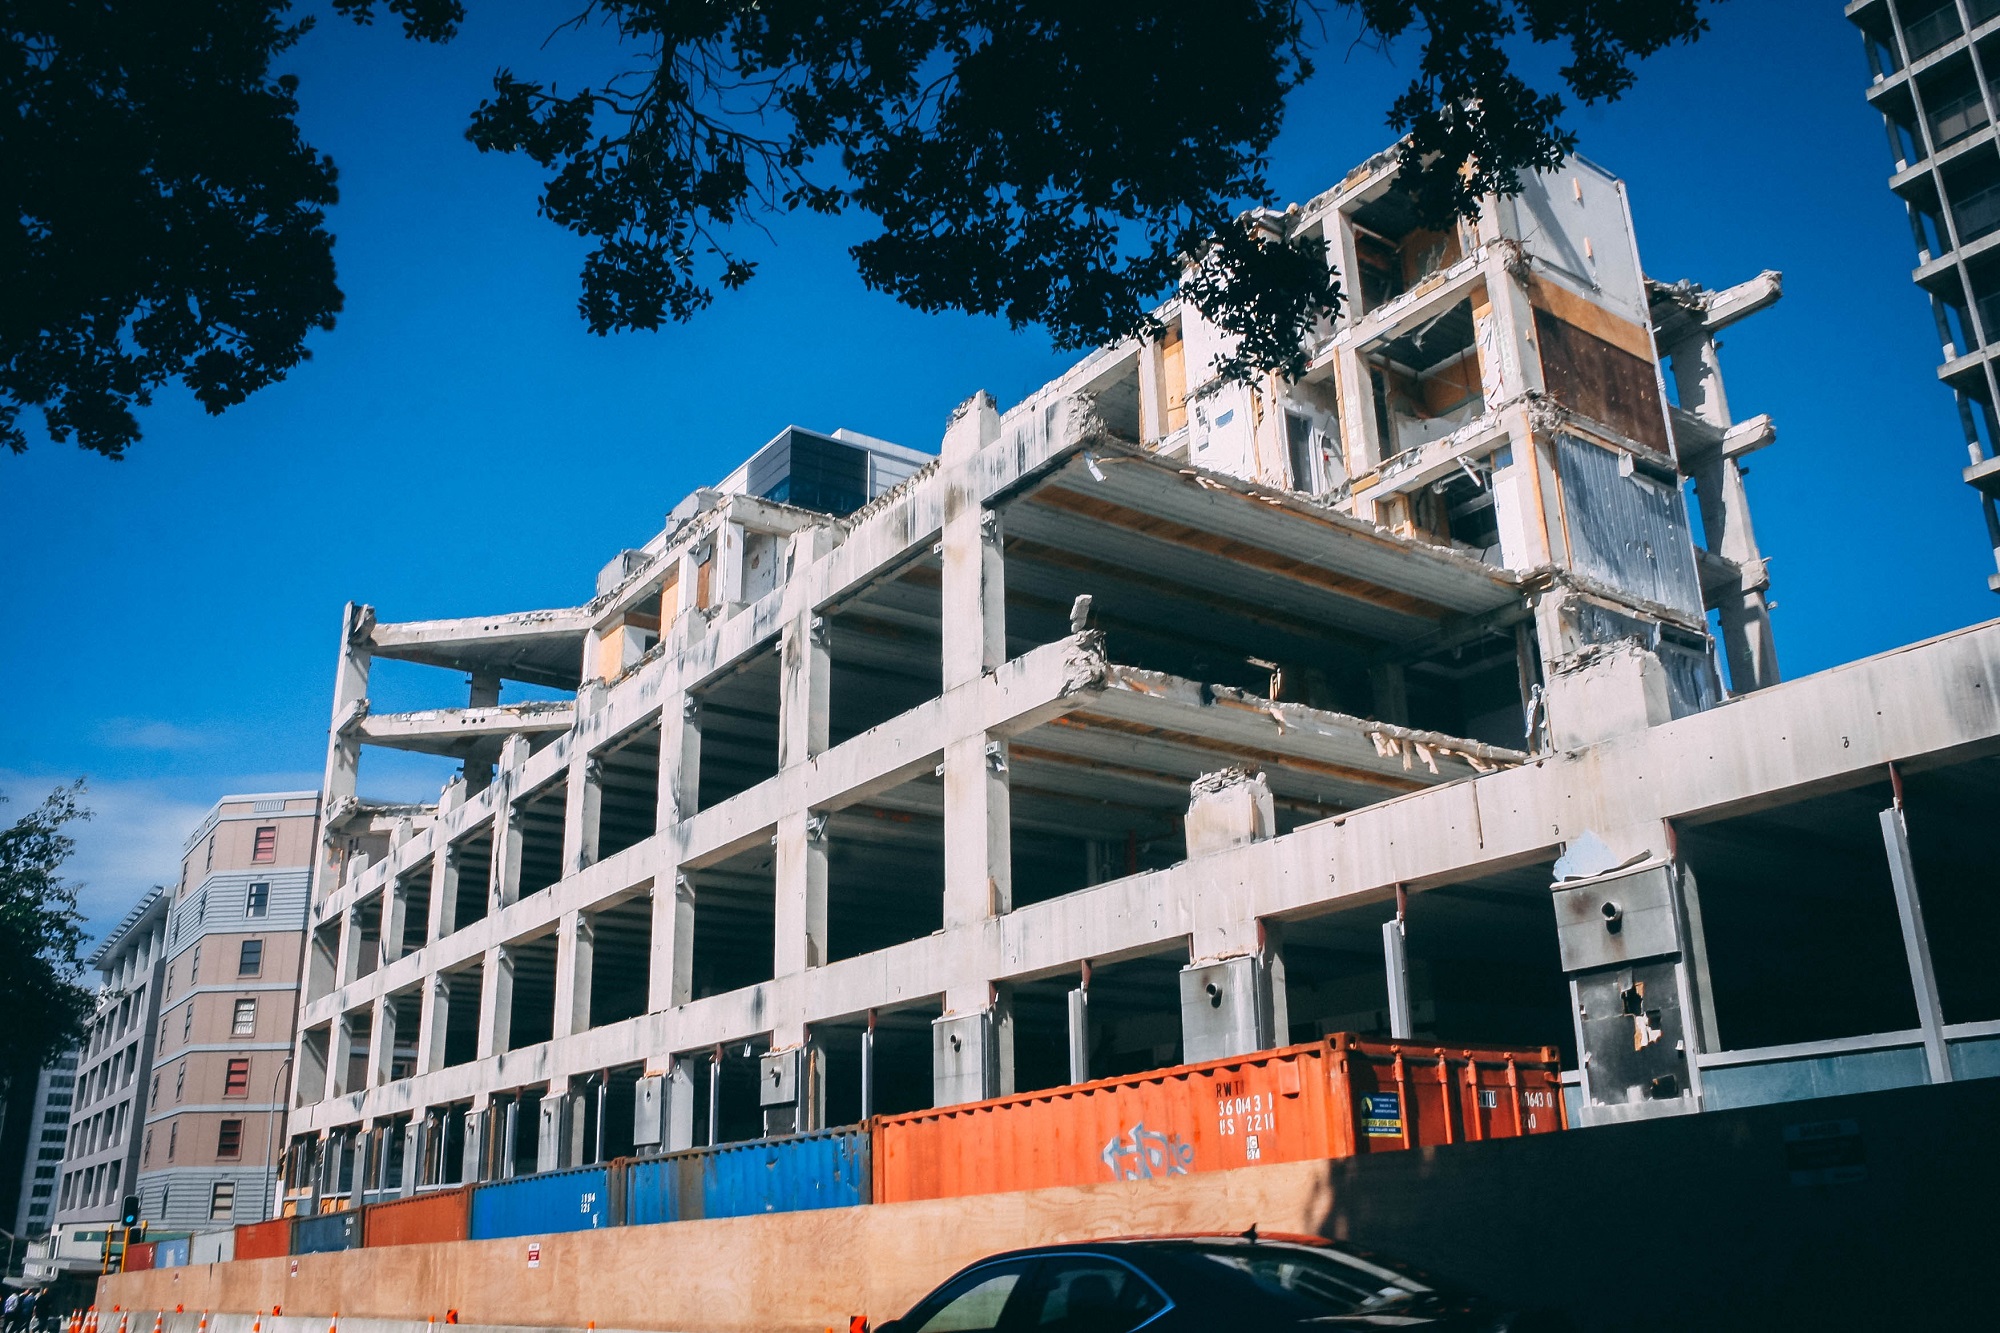
Een woningcorporatie heeft 90 sociale huurwoningen gesloopt en hiervoor in de plaats 66 nieuwe sociale huurwoningen, 27 vrijesectorhuurwoningen en 20 koopwoningen gebouwd. Onder verwijzing naar het warenhuisarrest neemt de woningcorporatie het standpunt in dat zij de fiscale boekwaarde van de sloopwoningen mag afwaarderen tot de marktwaarde van de ondergrond van die opstallen, en het verschil als verlies ten laste van de winst mag brengen. Dit omdat de huurwoningen zodanig verouderd en versleten waren dat zij vervangen moesten worden.
De hoofdregel: opstal en ondergrond vormen één bedrijfsmiddel
De Hoge Raad beschrijft eerst de hoofdregel voor het bepalen van de kostprijs van een nieuw bedrijfsmiddel. Deze wordt bij de sloop van een bestaand gebouw voor de stichting van een nieuw gebouw in de regel gevormd door de boekwaarde (of lagere bedrijfswaarde) van het opgeofferde gebouw - inclusief grond - vermeerderd met de bouwkosten.
Strikte voorwaarden voor afwijking
Alleen in uitzonderlijke gevallen kan van deze hoofdregel worden afgeweken. Dit is als goed koopmansgebruik het toestaat om de boekwaarde of lagere bedrijfswaarde van het gesloopte gebouw direct en volledig ten laste van de winst te brengen. Die gevallen doen zich alleen voor als aan alle drie de onderstaande voorwaarden is voldaan:
De onderneming van de belastingplichtige gebruikte het gesloopte gebouw als bedrijfsmiddel.
Het gesloopte gebouw was in de bedrijfsuitoefening zodanig versleten dat daaraan voorafgaande aan de sloop alleen nog waarde kon worden toegekend in de vorm van een mogelijke opbrengst van het sloopmateriaal.
Het nieuwe gebouw is een bedrijfsmiddel dat binnen de onderneming van de belastingplichtige dezelfde functie vervult als het gesloopte gebouw.
Gevolgen woningcorporatie
De woningcorporatie heeft aangevoerd dat de gesloopte woningen geen nutsprestaties meer leveren, in slechte staat zijn, niet meer van deze tijd zijn en hoge energiekosten oproepen die voor de doelgroep moeilijk draagbaar zijn. Eerder had het Hof al vastgesteld dat deze stellingen niet werden gedragen door het overgelegde bouwkundige rapport. Hieruit bleek onvoldoende dat de woningen waardeloos waren en niet meer verhuurd konden worden. Verder vond het Hof dat de woningcorporatie niet aannemelijk had gemaakt dat de gesloopte gebouwen zijn vervangen door functioneel gelijke bedrijfsmiddelen. Terecht, oordeelt de Hoge Raad. De woningcorporatie krijgt geen gelijk en kan de boekwaarde van de gesloopte woningen niet tot nihil afwaarderen.
Wat betekent dit voor uw organisatie?
Dit arrest maakt het voor woningcorporaties lastiger om een afwaardering in aanmerking te nemen bij sloop-nieuwbouw situaties. Toch is dit niet onmogelijk als de woningcorporatie aantoonbaar voldoet aan de drie cumulatieve voorwaarden. Voordat zij een sloop-nieuwbouw project starten, dienen woningcorporaties zich goed te bezinnen op deze bewijslast. Verder is het belangrijk om meteen na te denken over de feitelijke vastlegging en onderbouwing van de waarde van het gesloopte gebouw en de functie van het gesloopte én nieuwe gebouw.
Vragen
Heeft u vragen over dit arrest? Of wilt u laten onderzoeken welke gevolgen dit voor uw woningcorporatie heeft? Onze belastingadviseurs bespreken graag met u tot welke aandachtspunten dit arrest leidt voor de bedrijfsvoering en belastingpositie van uw woningcorporatie.
Wet- en regelgeving op dit gebied kan onderhevig zijn aan verandering. Wij raden u aan om met uw Baker Tilly adviseur te overleggen over de impact hiervan.
Andere inzichten
-
Kennisartikel
3 momenten waarop een familiestatuut van grote waarde is
Opvolging binnen het bedrijf, een scheiding of het onverwacht wegvallen van een familielid. Sommige gebeurtenissen zetten afspraken en verwachtingen binnen een familiebedrijf op scherp. Onze experts delen drie momenten waarop een familiestatuut cruciaal is.
-
Kennisartikel
Cyberbeveiligingswet 2026: dit verandert er voor organisaties
Vanaf 15 augustus 2026 geldt de Cyberbeveiligingswet. Maar wat betekent dat concreet voor je organisatie, bestuur en leveranciersketen? Onze experts leggen uit welke verplichtingen eraan komen en hoe je bepaalt of je organisatie klaar is voor de nieuwe wet.
-
Kennisartikel
De impact van AI op je organisatieontwikkeling en strategische personeelsplanning
AI verandert niet alleen processen, maar ook functies, teams en de manier waarop organisaties samenwerken. Ontdek hoe je de impact van AI vertaalt naar strategische personeelsplanning én organisatieontwikkeling, zodat je als mkb-organisatie voorbereid bent op het werk van morgen.