Wat we wel al weten dat er in 2022 gaat veranderen
Regels voor verliesverrekening veranderen
Per 1 januari 2022 worden de regels voor verliesverrekening in de vennootschapsbelasting gewijzigd. De aanpassingen houden in dat de verliesverrekening wordt beperkt in omvang, maar wordt verruimd wat betreft de termijn voor verrekening. Het volgende geldt vanaf 2022:
Winsten van € 1 miljoen of lager zijn volledig verrekenbaar met verliezen;
Winsten zijn voor zover deze hoger zijn dan € 1 miljoen zijn slechts voor 50% verrekenbaar;
Verliezen zijn in het vervolg onbeperkt voorwaarts verrekenbaar (de verrekeningstermijn van zes jaar komt te vervallen);
Verliezen blijven één jaar achterwaarts verrekenbaar.
Wat betekent dit?
Deze nieuwe regels zijn straks van toepassing op alle verliezen die eind 2021 nog niet verrekend zijn. Dat wil zeggen dat u straks deze regels kunt toepassen op niet-verrekende verliezen vanaf het jaar 2013.
> Meer informatie over de nieuwe verliesverrekeningsregels
Aanpassing lage tarief
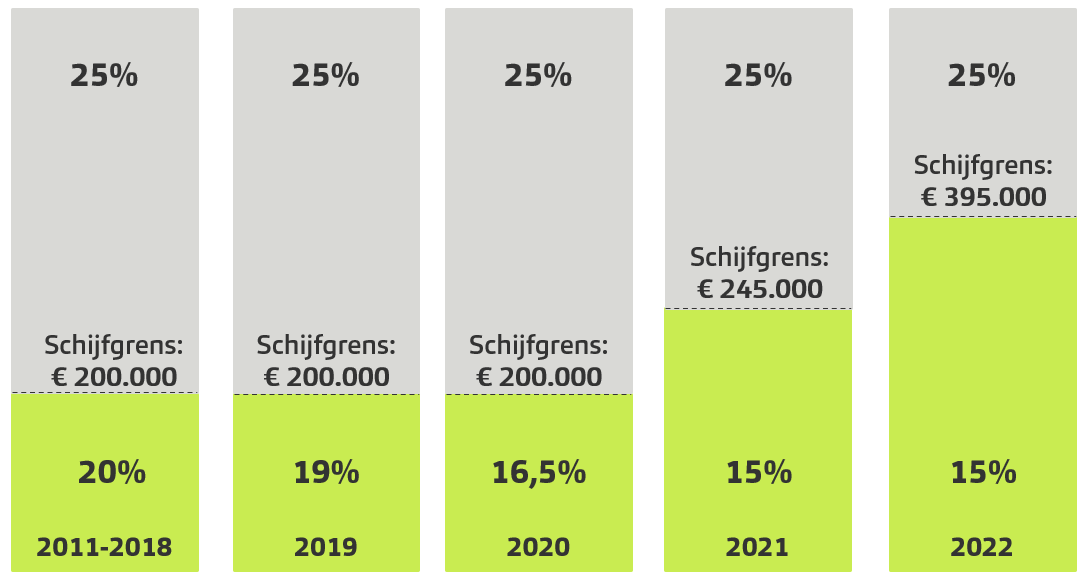
De afgelopen jaren is het lage tarief van de vennootschapsbelasting, het zogenoemde opstaptarief, meerdere keren verlaagd. In 2021 is het opstaptarief omlaag gegaan naar 15%. Vanaf 2021 geldt dit lage tarief voor winsten tot € 245.000. In 2022 blijft het opstaptarief 15%, maar wordt de schijfgrens voor dit lage tarief verhoogd naar € 395.000.
De ontwikkeling van het tarief en de schijfgrens is over de afgelopen jaren als volgt geweest:
Wat betekent dit?
Door de hoge schijfgrens en het lage opstaptarief kan het voordelig zijn om een bestaande fiscale eenheid (deels) te verbreken U kunt dan optimaal gebruikmaken van het opstaptarief. Uiteraard geldt dat dit per situatie verschilt, dus informeer bij uw belastingadviseur of dat ook voor u van toepassing kan zijn.
Blijf op de hoogte!
Meld u aan voor onze nieuwsbrief en ontvang na de publicatie van de Belastingplannen op Prinsjesdag van ons uitgebreide informatie over de inhoud van de plannen en wat dit betekent voor u of uw onderneming.
Dit bericht is meer dan zes maanden geleden gepubliceerd. Omdat wet- en regelgeving continu in beweging is, raden wij u aan met uw Baker Tilly adviseur te bespreken of de informatie in dit bericht actueel is en gevolgen heeft (of mogelijkheden biedt) voor uw situatie. Uw adviseur praat u graag bij over de laatste stand van zaken.
Andere inzichten
-
Kennisartikel
3 momenten waarop een familiestatuut van grote waarde is
Opvolging binnen het bedrijf, een scheiding of het onverwacht wegvallen van een familielid. Sommige gebeurtenissen zetten afspraken en verwachtingen binnen een familiebedrijf op scherp. Onze experts delen drie momenten waarop een familiestatuut cruciaal is.
-
Kennisartikel
Cyberbeveiligingswet 2026: dit verandert er voor organisaties
Vanaf 15 augustus 2026 geldt de Cyberbeveiligingswet. Maar wat betekent dat concreet voor je organisatie, bestuur en leveranciersketen? Onze experts leggen uit welke verplichtingen eraan komen en hoe je bepaalt of je organisatie klaar is voor de nieuwe wet.
-
Kennisartikel
De impact van AI op je organisatieontwikkeling en strategische personeelsplanning
AI verandert niet alleen processen, maar ook functies, teams en de manier waarop organisaties samenwerken. Ontdek hoe je de impact van AI vertaalt naar strategische personeelsplanning én organisatieontwikkeling, zodat je als mkb-organisatie voorbereid bent op het werk van morgen.